Saltar al contenido
Seguro Familiar

Para tu pareja, tus hijos y tus padres · RD

Seguro médico familiar para cuidar a los que más quieres.

Te explicamos con palabras simples cómo proteger a tu pareja, tus hijos o tus padres en un mismo seguro médico familiar. Y cuando quieras, un corredor te ayuda a comparar.

Orientación de un corredor de seguros independiente

Cómo funciona

Un solo plan para toda tu casa.

Tú contratas el seguro como titular y agregas a las personas que dependen de ti. Quién puede entrar y con qué condiciones lo define cada aseguradora, así que conviene confirmarlo por escrito.

Tú, el titular

Contratas y administras el plan

  • Tu pareja

    Casados o en unión libre, según cada aseguradora.

  • Tus hijos

    Hasta la edad límite que fije la póliza.

  • Tus padres

    Muchas pólizas los aceptan, con condiciones propias.

Estructura habitual. Los requisitos exactos varían según la aseguradora y el plan.

Una sola póliza familiar

  • Una renovación, un pago y un solo contacto para todo el hogar.
  • Todos comparten la misma red de clínicas y médicos.

Pólizas separadas

  • Cada miembro puede tener la cobertura que mejor le queda por edad.
  • Útil si tus padres o un hijo mayor necesitan otra red o nivel.

SFS y plan privado

Seguro Familiar de Salud (SFS) y plan privado: ¿en qué se diferencian?

Muchas familias ya tienen el SFS por el trabajo y se preguntan si necesitan algo más. No son lo mismo, y pueden complementarse.

Seguro Familiar de Salud (SFS)

Seguridad social
Qué es
El seguro de salud del Sistema Dominicano de Seguridad Social, creado por la Ley 87-01.
Quién lo administra
Las ARS y SeNaSa, cada una con su red de prestadores.
Cómo se paga
En el régimen contributivo, un aporte del 10.13 % del salario entre empleador y trabajador.
Qué cubre
El Plan de Servicios de Salud (PDSS), un catálogo definido de servicios.
Tu familia
Pareja, hijos hasta 18 años (21 si estudian) y, pagando su costo, dependientes adicionales como tus padres.
Plan privado o complementario

Opcional
Qué es
Una póliza voluntaria con una aseguradora o ARS, además del SFS o por tu cuenta.
Para qué sirve
Ampliar la red de clínicas y médicos, los topes o lo que cubre el plan básico.
Cómo se paga
Una prima según las edades, el número de miembros, el nivel de cobertura y la red.
Qué cubre
Lo que diga la póliza: cada aseguradora define coberturas, exclusiones y períodos de espera.
Tu familia
Quién entra y hasta qué edad lo fija cada aseguradora en su contrato.

¿Te conviene tener los dos? Depende de qué red usa tu familia, de si quieres mantener a un pediatra o una clínica concreta y de tu presupuesto. Esa es la conversación que vale la pena tener con un corredor.

Fuentes: Ley 87-01 que crea el Sistema Dominicano de Seguridad Social (Congreso Nacional (publicada por la DGII)); Seguro Familiar de Salud (SFS) (SISALRIL); Resolución 00206-2016 sobre dependientes directos y adicionales (SISALRIL (vía CNSS)); Asegura la protección de salud de tus hijos en cada etapa (afiliación al nacer, a los 18 y a los 21 años) (DIDA). Revisado el .

Etapas familiares

¿En qué momento está tu familia?

Casi siempre, alguien busca un seguro familiar porque algo cambió en casa. Cada etapa tiene sus propias preguntas y sus propios plazos.

Una pareja que espera un bebé muestra la imagen de un ultrasonido.

Revísalo antes del embarazo

Esperan un bebé

La maternidad suele tener un período de espera desde que entras a la póliza. Revisa qué cubre el control prenatal, el parto y cómo se incluye al bebé.

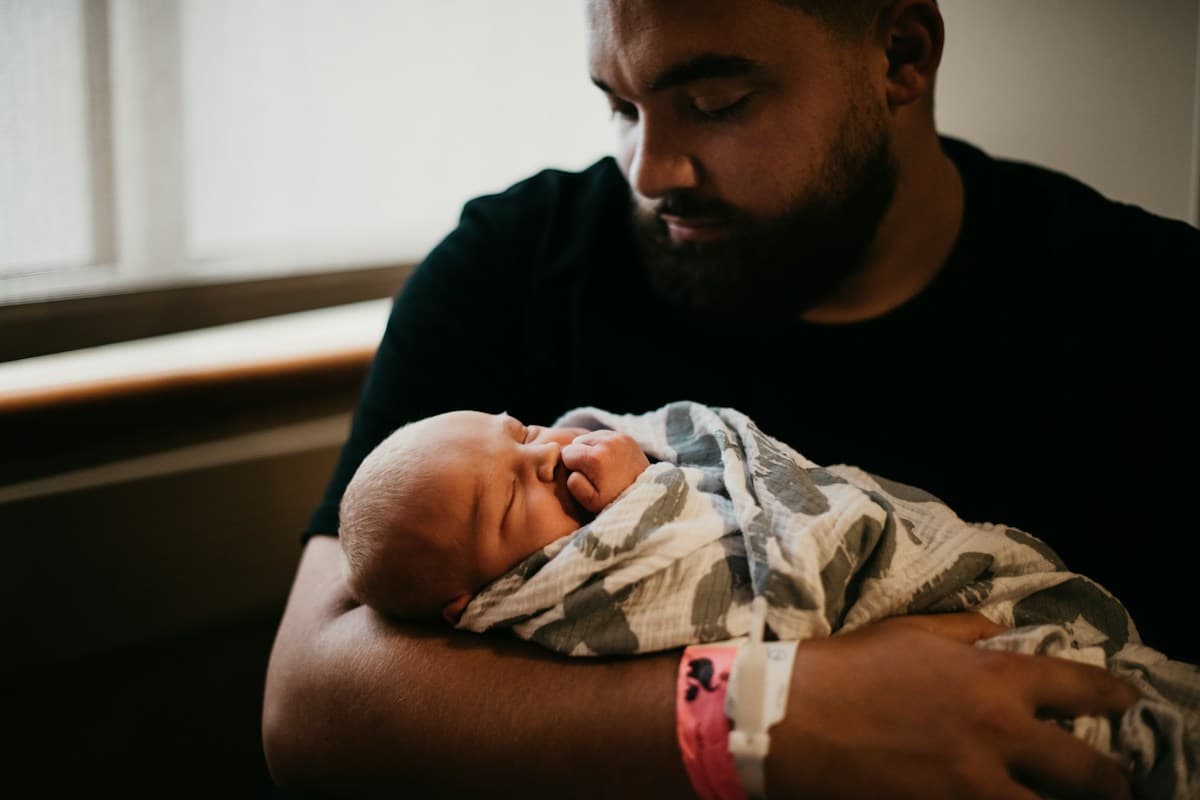
Un padre sostiene en brazos a su bebé recién nacido en el hospital.

Tiene plazo

Llegó el recién nacido

Incluir al bebé suele tener un plazo desde el nacimiento, y ese plazo lo fija tu póliza. Confírmalo antes del parto.

Una pareja joven revisa una carta en la cocina de su casa.

Se casan o empiezan a vivir juntos

Decidan quién será titular, qué documentos pide la aseguradora para incluir a la pareja y si les conviene una sola póliza.

Una pareja de adultos mayores revisa documentos en la sala de su casa.

Quieres cubrir a tus padres

La edad y las condiciones preexistentes pesan mucho en esta etapa. Compara con calma qué acepta cada plan y a qué precio.

¿Cambió tu hogar? Una separación, un divorcio o un hijo que llega a la edad límite también son momentos para revisar quién queda cubierto y cómo.

Coberturas

Lo que una familia realmente usa.

Un buen plan familiar no es el de la lista más larga, sino el que responde en las situaciones que se repiten en tu casa.

  • Un pediatra conversa con un niño y su madre durante una consulta.

    Pediatría y vacunas

    Consultas con el pediatra, controles de niño sano y, en algunos planes, vacunas del esquema. Es lo que más usa una familia con niños.

  • Maternidad y embarazo

    Control prenatal y parto, con períodos de espera según el plan.

  • Emergencias

    Revisa qué clínicas cercanas están en la red y qué pagas al llegar.

  • Consultas y especialistas

    Con niños, las visitas se repiten: mira el copago, no solo la prima.

  • Medicamentos y condiciones crónicas

    Asma, diabetes o hipertensión cambian lo que necesitas del plan.

  • Dental, visión y salud mental

    A menudo son opcionales. Pregunta antes de darlos por incluidos.

  • Lo que suele quedar fuera

    Tratamientos estéticos, lo que no figura en la tabla de coberturas y, durante un tiempo, algunas condiciones preexistentes. Pide las exclusiones por escrito y pregunta por los períodos de carencia: el tiempo que debe pasar desde que entras a la póliza hasta que una cobertura se activa.

¿Alguien de tu familia vive o estudia fuera del país? Esta guía trata la cobertura en República Dominicana. Para redes fuera del país, consulta con CAS las opciones de cobertura internacional.

Precio

¿De qué depende el precio de un seguro familiar?

No es el precio de una persona multiplicado por cuatro. Cada miembro se calcula según su edad y el plan elegido, y la suma de esas piezas es la prima de tu familia.

  • Titular38 años
  • Pareja36 años
  • Hijo9 años
  • Mamá64 años
Ejemplo ilustrativo: una familia, cuatro cálculos distintos según la edad de cada persona.
  1. Cuántas personas incluyes

    Cada dependiente suma a la prima, pero no todos suman lo mismo.

  2. La edad de cada una

    Suele ser el factor que más mueve el precio. Agregar a tu mamá no cuesta lo mismo que agregar a un bebé.

  3. El nivel de cobertura

    Topes, copagos y deducibles más cómodos se reflejan en una prima más alta.

  4. La red de clínicas y médicos

    Mantener a tu pediatra o una clínica específica puede cambiar qué planes te sirven.

Para cotizar, ten a mano

  • La edad de cada persona que quieres cubrir
  • Tu póliza actual, si ya tienes una
  • Los médicos o clínicas que no quieres perder
  • Un presupuesto mensual aproximado

No publicamos precios: cualquier cifra depende de las edades, el plan y la aseguradora, y cambia con el tiempo. Una cotización real la hace un corredor con los datos de tu familia.

Cómo elegir

Seis preguntas antes de firmar.

Cuando el hogar tiene necesidades distintas, la decisión correcta es la que funciona para toda la familia, no solo para el titular. Nadie puede decirte cuál es “el mejor” seguro; sí puedes saber qué preguntar.

  1. 1

    ¿Hasta qué edad pueden seguir mis hijos como dependientes, y qué pasa después?

  2. 2

    ¿Qué período de espera tiene la maternidad y desde cuándo cuenta?

  3. 3

    ¿En cuánto tiempo debo incluir a un recién nacido?

  4. 4

    ¿Mi pediatra y la clínica que usamos están en la red?

  5. 5

    ¿Cuánto pago en cada consulta y en una emergencia?

  6. 6

    ¿Cómo cambia la prima cuando un miembro cumple años o renuevo?

Errores comunes de las familias

  • Elegir solo por la prima más baja sin revisar copagos.
  • Dar por hecho que maternidad o dental están incluidos.
  • Esperar al embarazo para buscar cobertura.
  • Cambiar de plan sin que el nuevo esté activo, dejando a la familia sin cobertura.

En la renovación, revisa de nuevo. Las edades cambian cada año, y con ellas el precio y lo que tu familia necesita.

El proceso

Así se ve el camino hasta tu cotización.

Tres pasos sencillos, y tú decides cuándo dar cada uno.

  1. Una mujer revisa opciones en su teléfono, sentada en el sofá de su casa.1

    Compara según tu familia

    Edades, número de miembros y presupuesto. Desde tu teléfono y a tu ritmo.

  2. Una mujer sonríe mientras habla por teléfono en su sala.2

    Un corredor te orienta

    Un asesor de CAS revisa tu caso y te explica las diferencias entre opciones.

  3. Dos personas revisan juntas un documento impreso sobre una mesa.3

    Recibes una cotización real

    Por formulario o WhatsApp, con las condiciones por escrito para decidir en familia.

Una familia camina por la orilla de la playa al atardecer.

Quién te orienta

Tranquilidad para ti, y para los tuyos.

Este sitio está vinculado a CAS Corredores de Seguros, un corredor de seguros independiente. El contenido es informativo y no sustituye una asesoría personalizada.

  • Independientes, no aseguradora

    Comparamos varias aseguradoras y explicamos sus diferencias. La decisión es de tu familia.

  • Sin promesas que no dependen de nosotros

    No prometemos precios, descuentos ni aprobaciones: eso lo define cada aseguradora.

  • Los datos de tus hijos no se piden aquí

    Nunca solicitamos información de salud ni documentos de menores en este sitio.

Preguntas frecuentes

Lo que más preguntan las familias.

Respuestas basadas en la normativa del SFS y en cómo suelen funcionar los planes privados. En un plan privado, los plazos exactos los fija cada póliza.

¿Qué es un seguro médico familiar?

Es un seguro de salud en el que un titular incluye a sus dependientes (normalmente pareja e hijos, y a veces padres) bajo un mismo contrato, con una misma red y una renovación común. En República Dominicana puede ser el Seguro Familiar de Salud (SFS) de la seguridad social, un plan privado o complementario, o ambos a la vez.

¿Cuál es la diferencia entre el SFS y un seguro médico familiar privado?

El SFS es el seguro obligatorio de la seguridad social (Ley 87-01), administrado por las ARS y SeNaSa, con un plan básico de servicios (PDSS). Un plan privado o complementario es opcional, se contrata aparte y suele ampliar la red, los topes o las coberturas; sus condiciones las fija cada aseguradora en su póliza.

¿Puedo incluir a mis padres en mi seguro familiar?

En el SFS, sí, como dependientes adicionales: deben depender económicamente de ti, no estar inscritos en una nómina de la Tesorería de la Seguridad Social, y tú cubres el costo de su afiliación (Resolución SISALRIL 00206-2016). En un plan privado depende de la aseguradora, que suele fijar una edad máxima de ingreso y una prima propia.

¿Cuándo puedo afiliar a mi bebé recién nacido?

En el SFS, tu bebé tiene derecho a afiliarse desde que nace a través de la madre o el padre titular: presenta su acta de nacimiento en tu ARS y formaliza la afiliación dentro de los 60 días posteriores al nacimiento (DIDA). En un plan privado, el plazo lo fija tu póliza; pregúntalo antes del parto.

¿La maternidad está cubierta desde el primer día?

En un plan privado, normalmente no: la maternidad suele tener un período de espera desde que la persona entra a la póliza, y su duración varía según el plan. Revisa también qué cubre en control prenatal, parto y cesárea.

¿Hasta qué edad cubre el seguro a mis hijos?

En el SFS, tus hijos son dependientes directos hasta los 18 años, o hasta los 21 si estudian (debes depositar su certificado de estudiante en la ARS antes de que cumplan 18), y sin límite de edad si tienen una discapacidad. A partir de los 21 pueden seguir como dependientes adicionales. En un plan privado, la edad límite la fija cada aseguradora.

¿Cuánto cuesta un seguro médico familiar?

No hay un precio único. Depende de cuántas personas incluyes, la edad de cada una, el nivel de cobertura y la red de clínicas. Para una cifra real hace falta una cotización con los datos de tu familia.

Una madre y su hija se abrazan sonriendo en casa.

¿Quieres comparar opciones para tu familia?

Recibe orientación de un corredor de seguros y explora las opciones disponibles según la edad de cada miembro, tu grupo familiar, la cobertura que buscas y tu presupuesto.

Comparar opciones para tu familia
  • Orientación de un corredor independiente
  • Tú decides con calma, en familia